La reserva necesita su propia cuenta de resultados
La primera vez que intenté reconstruir la rentabilidad de una estancia concreta, la reserva parecía sencilla. Tres noches, una tarifa saludable, desayuno incluido y un pequeño consumo en el restaurante. El informe comercial la clasificaba como buen negocio y el ADR respaldaba esa impresión. Sin embargo, al reunir la comisión, el coste del medio de pago, dos modificaciones previas, la limpieza adicional, el desayuno realmente consumido y una compensación concedida durante la salida, el margen se redujo mucho más de lo esperado. La tarifa no estaba equivocada. Lo incompleto era nuestro modo de mirar la reserva.
En Hotelería convivimos con una abundancia de indicadores agregados y una llamativa escasez de explicaciones económicas a escala de estancia. Sabemos cuánto produjo el hotel, qué ocupación alcanzó, cómo evolucionó el RevPAR y si el departamento terminó dentro del presupuesto. En cambio, cuando alguien pregunta cuánto dinero dejó una reserva específica, la respuesta suele convertirse en una excursión por varios informes, tres departamentos y alguna hoja de cálculo cuyo autor está oportunamente de vacaciones. Esa dificultad no es administrativa; revela que la unidad comercial que aceptamos cada día todavía no coincide con la unidad económica que analizamos.
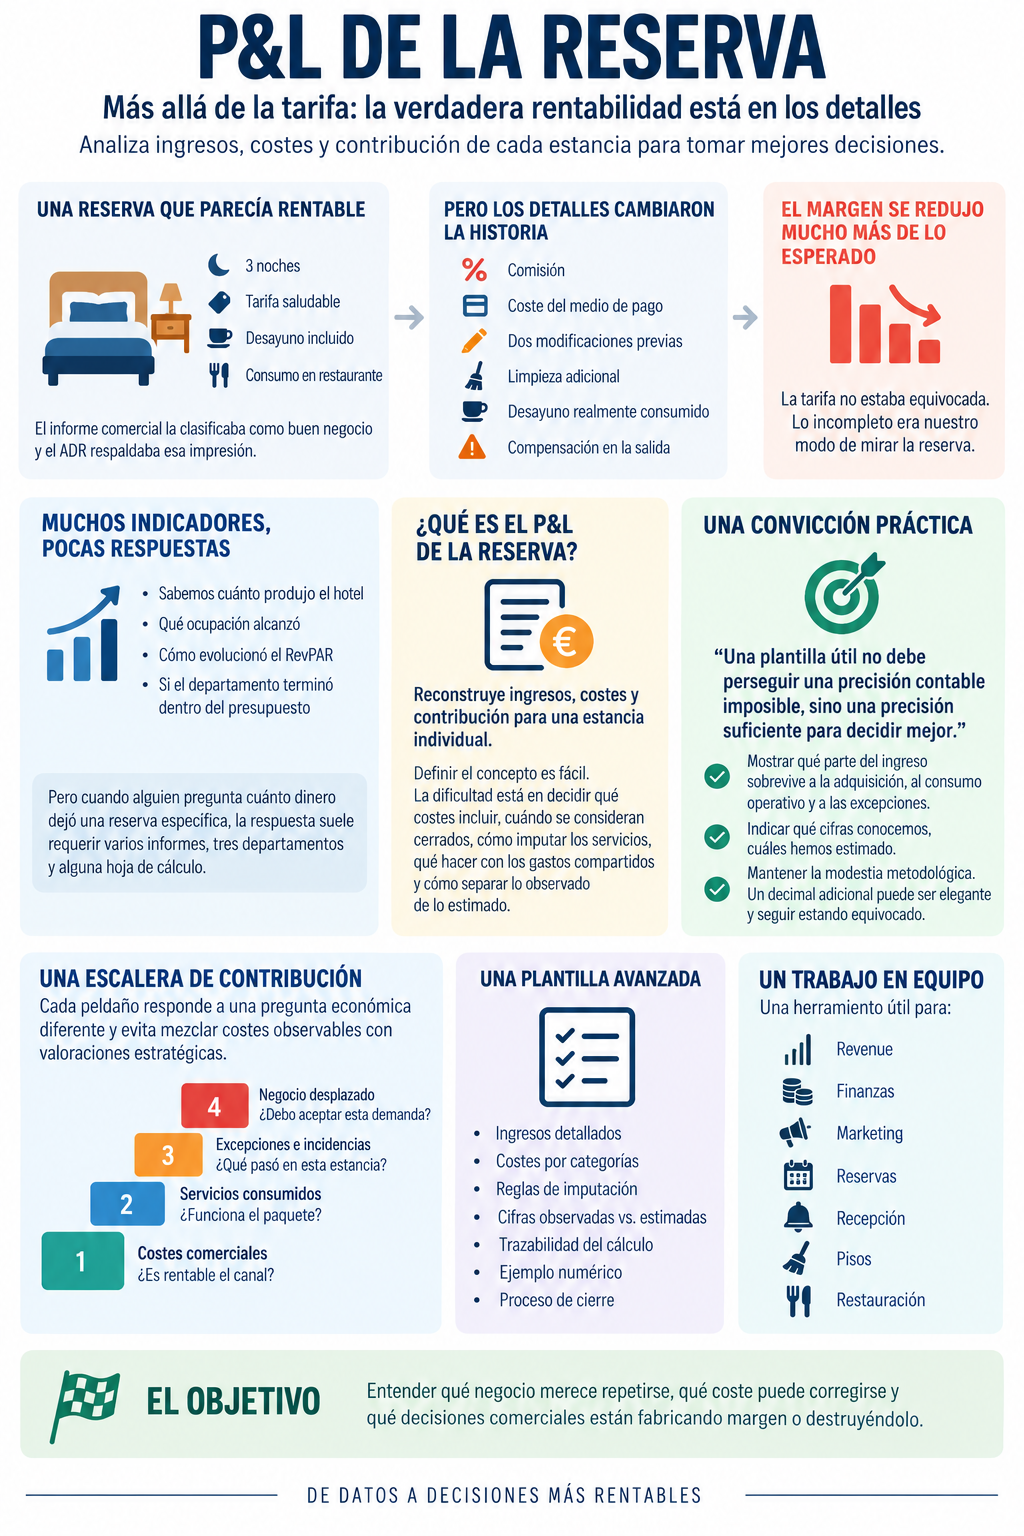
Un P&L de la Reserva resuelve parte de esa distancia al reconstruir ingresos, costes y contribución para una estancia individual. Pero definir el concepto es bastante más fácil que implantarlo. La verdadera dificultad comienza al decidir qué costes deben entrar, cuándo se consideran cerrados, cómo se asignan los servicios incluidos, qué hacer con los gastos compartidos y de qué manera separar una cifra observada de una estimación. Si todo se imputa, la reserva termina cargando con medio hotel. Si solo se descuentan la comisión y un coste estándar de habitación, obtenemos una rentabilidad cómoda, aunque probablemente ficticia.
Con los años he llegado a una convicción práctica: una plantilla útil no debe perseguir una precisión contable imposible, sino una precisión suficiente para decidir mejor. Su función consiste en mostrar qué parte del ingreso sobrevive a la adquisición, al consumo operativo y a las excepciones reales de la estancia. También debe indicar qué cifras conocemos, cuáles hemos estimado y qué elementos permanecen fuera del cálculo. La modestia metodológica importa. Un decimal adicional puede resultar muy elegante y seguir estando completamente equivocado.
La propuesta que desarrollo a continuación convierte el P&L por reserva en una herramienta de trabajo para Revenue, Finanzas, Marketing, Reservas, Recepción, Pisos y Restauración. Incluye una arquitectura de contribución por capas, una plantilla avanzada, reglas de imputación, un ejemplo numérico y un proceso de cierre. Su propósito no es producir otra tabla para la reunión mensual, sino ayudarte a entender qué negocio merece repetirse, qué coste puede corregirse y qué decisiones comerciales están fabricando margen o destruyéndolo.
La contribución neta necesita capas, reglas y límites
El error más frecuente al construir una cuenta de resultados por reserva consiste en buscar una única cifra definitiva demasiado pronto. Se suman ingresos, se restan costes y aparece una contribución neta que parece responder a todas las preguntas. El problema es que cada decisión necesita una profundidad distinta. Para comparar canales puedo trabajar con costes comerciales; para revisar un paquete necesito incorporar los servicios consumidos; para analizar una estancia problemática debo añadir compensaciones e incidencias; y para decidir si acepto demanda en una fecha crítica también necesito considerar el negocio desplazado.

Una IA aislada sabe muy poco de tu hotel. HotelGEX le da todo el contexto.
Clientes, Revenue, operaciones, F&B, Grupos & Eventos y Dirección conectados para que la Inteligencia Artificial pueda entender qué está pasando, anticiparse y ayudarte a decidir.
Contexto compartido.
Mejores decisiones.
Por eso prefiero construir una escalera de contribución. Cada peldaño responde a una pregunta económica diferente y evita mezclar costes observables con valoraciones estratégicas. La plantilla conserva así la trazabilidad del cálculo y permite que dos profesionales discutan una hipótesis concreta sin tener que cuestionar toda la cuenta.
Los cuatro niveles que utilizo para leer una estancia
- Contribución comercial o CN1. Mide cuánto ingreso permanece después de los costes necesarios para captar, confirmar y cobrar la reserva. Incluye comisiones, inversión publicitaria atribuible, costes de transacción, beneficios financiados por el hotel, atención de Reservas y costes provocados por modificaciones o cancelaciones. Resulta especialmente útil para comparar canales, campañas, tarifas y segmentos sin atribuir a la distribución costes que pertenecen a la prestación del servicio.
- Contribución operativa o CN2. Resta a la CN1 el consumo variable provocado por la estancia. Aquí aparecen limpieza, lavandería, amenities, consumos energéticos incrementales, alimentos y bebidas incluidos, costes variables de servicios complementarios y trabajo adicional identificable. Esta capa revela si el producto vendido conserva margen una vez entregado.
- Contribución realizada o CN3. Incorpora compensaciones, devoluciones, incidencias, chargebacks, daños asumidos por el hotel y otros costes excepcionales vinculados a la estancia. Es la cifra más próxima al margen económico que realmente dejó la reserva después del check-out, aunque todavía no equivale al beneficio contable completo del hotel.
- Contribución ajustada para decisión o CN4. Añade valoraciones que no siempre se contabilizan, como desplazamiento de demanda, presión sobre capacidad crítica, riesgo esperado o valor relacional razonablemente demostrable. No la utilizo para registrar un resultado financiero, sino para decidir si conviene aceptar, repetir, restringir o rediseñar un tipo de negocio.
Esta separación impide que el coste de oportunidad contamine la lectura de una estancia ya realizada. Si una reserva dejó 500 euros de CN3, esa contribución existió. Otra cuestión es que, en una fecha de elevada demanda, pudiera haber desplazado una reserva capaz de aportar 650. La primera cifra describe lo ocurrido; la segunda ayuda a juzgar la decisión. Confundir ambas conduce a discusiones interminables entre Finanzas y Revenue en las que, curiosamente, todos pueden tener una parte de razón.
También conviene relacionar esta lectura retrospectiva con la asignación futura del inventario. En fechas restringidas, la pregunta deja de ser únicamente cuánto margen produjo una estancia y pasa a ser si esa contribución justificaba retirar capacidad del mercado. Es la misma lógica que desarrollo al analizar por qué el inventario hotelero debe ganarse reserva a reserva, aunque aquí el foco está en cerrar la economía realizada y aprender de ella.
Tres libros para no mezclar hechos con suposiciones
Dentro de cada nivel distingo tres naturalezas de dato. Esta clasificación puede parecer una precaución metodológica menor, pero cambia por completo la confianza que podemos depositar en el resultado.
- Importes registrados. Proceden de movimientos económicos identificables, como el alojamiento neto, la comisión liquidada, un consumo cargado al folio, una devolución o una compensación. Son los datos más sólidos, aunque necesitan conciliación porque el hecho de aparecer en un sistema no garantiza que estén correctamente atribuidos.
- Importes atribuidos. Son costes reales que deben distribuirse mediante una regla, como el trabajo de Reservas, el coste de limpieza, la lavandería o una campaña que generó varias conversiones. La cifra total existe, pero su reparto entre reservas depende de un criterio declarado.
- Importes estimados. Representan consumos, riesgos o costes de oportunidad que todavía no pueden observarse de forma directa. Deben llevar una hipótesis, una fecha de revisión y un grado de confianza. Presentarlos como hechos solo consigue que la plantilla parezca más exacta de lo que es.
Recomiendo que cada línea incluya un campo de naturaleza del dato con las marcas R para registrado, A para atribuido y E para estimado. Añadiría también la fecha de actualización y el responsable de la regla. Cuando el coste estándar de limpiar una habitación cambia, debe ser posible saber qué reservas se calcularon con el valor anterior y cuáles con el nuevo. Sin ese control, la evolución del margen puede reflejar cambios de metodología y no cambios reales del negocio.
Qué debe entrar y qué debe permanecer fuera
El P&L individual funciona mejor con una lógica de coste incremental y causalidad razonable. Una partida debería incorporarse cuando la reserva la provoca, consume o incrementa de manera identificable. El salario completo del equipo de Recepción no desaparece si una reserva concreta no llega; el tiempo extraordinario dedicado a resolver cinco modificaciones complejas, en cambio, sí puede relacionarse con ella.
Aplico cuatro pruebas antes de imputar un coste:
- Prueba de causalidad. Pregunto si el coste habría existido, o habría tenido una magnitud similar, sin esa estancia. Si la respuesta es afirmativa, probablemente estamos ante un coste fijo o compartido que no debe cargarse directamente.
- Prueba de variabilidad. Compruebo si el coste cambia con el número de noches, ocupantes, servicios consumidos, limpiezas, transacciones o incidencias. La unidad de consumo debe reflejar el verdadero impulsor y no limitarse por comodidad al número de habitaciones.
- Prueba de trazabilidad. Verifico si existe una fuente o regla reproducible. No necesito una factura individual para cada amenity, pero sí un estándar defendible basado en consumo y reposición.
- Prueba de utilidad. Valoro si disponer de esa cifra puede modificar una decisión. Medir durante horas una partida minúscula puede generar un coste analítico superior al conocimiento obtenido.
Los costes fijos de estructura, propiedad, administración general, seguros o amortización siguen siendo esenciales para conocer el resultado global, pero introducirlos mediante un reparto arbitrario puede deformar la comparación entre reservas. Prefiero detener la plantilla en la contribución controlable por estancia y conciliar después su suma con la cuenta de resultados del hotel. El P&L de la Reserva no sustituye a la contabilidad financiera; abre una vista económica distinta.
La unidad de consumo correcta rara vez es una sola
Una reserva tiene noches, habitaciones, huéspedes, transacciones, servicios, peticiones y horas de ocupación. Utilizar únicamente la habitación-noche como divisor simplifica el modelo, pero puede castigar las estancias sencillas y subvencionar las complejas. Una habitación ocupada por una persona durante tres noches no consume lo mismo que otra utilizada por cuatro huéspedes, con sofá cama, desayuno, limpiezas adicionales y varias llegadas escalonadas.
En la plantilla asigno a cada coste su impulsor principal:
- Por habitación ocupada. Inspección, limpieza de salida, parte de los amenities y determinados consumos básicos.
- Por noche. Energía incremental, estancia de mascotas cuando corresponda, limpieza de mantenimiento y determinados servicios recurrentes.
- Por huésped o usuario. Desayuno, welcome amenities, consumos incluidos, material infantil y otros servicios personales. Conviene recordar que la unidad humana de la estancia no siempre coincide con quien realizó la reserva, como explico al abordar el papel económico y experiencial de los acompañantes.
- Por transacción. Coste del medio de pago, fraude, cambio de divisa o determinadas comisiones.
- Por evento operativo. Modificación, cambio de habitación, entrega extraordinaria, recuperación de servicio o limpieza adicional.
- Por minuto u hora de capacidad. Salidas tardías, llegadas anticipadas, tiempos adicionales de preparación y ocupación de recursos escasos. En estos casos resulta útil aplicar la lógica de que cada hora de habitación compromete capacidad y margen.
Esta variedad puede intimidar al principio. Mi consejo es empezar con cinco o seis impulsores de coste y ampliar únicamente cuando la decisión lo justifique. Una plantilla avanzada no es la que contiene más columnas, sino la que explica mejor las diferencias relevantes entre estancias.
La plantilla que convierte una estancia en una decisión económica
La estructura que propongo puede implantarse en una hoja de cálculo, una base analítica o un entorno financiero más sofisticado. La herramienta importa menos que el acuerdo interno sobre definiciones, reglas y responsabilidades. Si Comercial entiende por ingreso neto una cosa, Finanzas otra y Operaciones una tercera, el problema no se resolverá añadiendo automatización. Solo obtendremos discrepancias con mayor velocidad.
Bloque de identidad y contexto de la reserva
Antes de calcular el margen, la plantilla debe identificar la reserva de forma que permita agruparla y compararla sin exponer innecesariamente información personal. No necesito convertir el P&L en otro perfil detallado del huésped. Necesito comprender la economía de la estancia.
- Identificadores operativos. Número de reserva anonimizado, folio, fecha de creación, llegada, salida, noches, habitaciones y ocupación.
- Origen comercial. Canal, subcanal, campaña, mercado emisor, segmento, empresa o agencia cuando proceda y dispositivo o punto de venta si resulta relevante.
- Producto adquirido. Categoría reservada, categoría disfrutada, régimen, paquete, código tarifario, política de cancelación, suplementos y beneficios incluidos.
- Contexto de demanda. Antelación, ocupación prevista al reservar, ocupación final, nivel de compresión de las fechas y restricciones aplicables.
- Complejidad de estancia. Número de modificaciones, peticiones, habitaciones comunicadas, cambios de asignación, incidencias y servicios reservados.
- Estado económico. P&L esperado, provisional o cerrado, junto con fecha del último cierre y porcentaje de partidas estimadas.
El campo de categoría disfrutada resulta importante porque un upgrade puede alterar el consumo operativo y el coste de oportunidad. No conviene cargar a la reserva el valor de venta completo de una categoría superior si el upgrade no desplazó negocio, pero tampoco deberíamos fingir que utilizar ese inventario fue siempre gratuito. La plantilla debe conservar el hecho y permitir valorarlo según el contexto.
Bloque de ingresos netos de la estancia
Los ingresos deben registrarse sin impuestos indirectos y evitando duplicidades entre paquete, alojamiento y servicios incluidos. Una estructura práctica separa:
- Ingreso de alojamiento. Tarifa de habitación después de descuentos, créditos, devoluciones y ajustes directamente relacionados con el precio.
- Ingresos complementarios. Restauración, spa, aparcamiento, traslados, actividades, minibar, lavandería, alquileres, upgrades, early check-in, late check-out y cualquier otro servicio adquirido.
- Servicios incluidos asignados. Parte económica atribuida a desayuno, cena, tratamientos u otros componentes del paquete. Debe ser una reclasificación interna y nunca un ingreso añadido por segunda vez.
- Ingresos posteriores. Cargos legítimos procesados después de la salida, ajustes finales y recuperaciones vinculadas a la estancia.
La fórmula inicial es sencilla:
Ingreso neto de estancia = alojamiento neto + ingresos complementarios netos + ajustes posteriores − devoluciones comerciales
El reto aparece en los paquetes. Si una tarifa de 300 euros incluye habitación y desayuno, no puedo registrar 300 como alojamiento y añadir después el valor del desayuno. Debo distribuir esos 300 entre componentes mediante una regla coherente. Esa asignación permite comparar productos y calcular el margen de cada servicio sin fabricar ingresos.
Bloque de costes comerciales y de cobro
Aquí registro el coste necesario para convertir la demanda en reserva y el ingreso en efectivo disponible. Incluyo:
- Comisión y margen del distribuidor. Deben emplearse los importes liquidados cuando estén disponibles, incorporando impuestos sobre la comisión cuando sean coste para el hotel.
- Inversión de captación atribuible. Publicidad, metabúsqueda, afiliación, remarketing o campañas específicas. Conviene separar el coste directo de conversión del gasto destinado a marca o demanda futura, cuya atribución individual suele ser más discutible.
- Coste del medio de pago. Comisión porcentual, coste fijo, cambio de divisa, financiación y fraude o chargeback realizado.
- Coste de Reservas y atención previa. Tiempo o coste estándar de llamadas, correos, cotizaciones y modificaciones cuando excedan la atención ordinaria definida por el hotel.
- Beneficios comerciales financiados. Créditos, puntos, descuentos de miembro, amenities promocionales o ventajas cuyo coste asume el establecimiento.
- Coste de cancelación y reventa. Solo cuando pueda relacionarse con la reserva o con su política comercial. Una reserva cancelada también puede disponer de P&L, aunque no llegue a convertirse en estancia.
Con estas partidas calculo:
CN1 = ingreso neto de estancia − costes de adquisición − costes de cobro − beneficios comerciales − costes previos atribuibles
Esta capa permite observar que dos reservas directas tampoco son necesariamente equivalentes. Una puede llegar mediante una relación ya existente y otra requerir publicidad, incentivo, atención telefónica y descuento. La etiqueta “directa” describe el punto de entrada, pero no garantiza por sí sola una mejor contribución.
Bloque de consumo operativo
La segunda capa traduce la estancia vendida en recursos consumidos. Para evitar un modelo inmanejable, agrupo los costes en familias con impulsores claros:
- Habitación y limpieza. Limpieza de llegada o salida, servicios durante la estancia, lavandería, amenities, reposición, cama adicional, consumibles y energía incremental.
- Servicios incluidos. Materia prima, consumibles, comisiones externas y coste laboral incremental del desayuno, media pensión, spa, actividades o traslados incluidos.
- Consumos complementarios. Coste variable de los servicios vendidos adicionalmente. El ingreso extra no debe celebrarse sin comprobar si la operación podía entregarlo y conservar margen. Esta disciplina conecta con la necesidad de autorizar la venta cruzada según su capacidad y contribución.
- Complejidad operativa atribuible. Cambios de habitación, montajes especiales, entregas repetidas, atención extraordinaria y coordinación adicional provocada por la configuración de la estancia.
- Costes externos por estancia. Proveedores de experiencias, transporte, guías, entradas, comisiones locales y otros servicios comprados para cumplir el producto vendido.
La fórmula de la segunda capa es:
CN2 = CN1 − coste variable de habitación − coste de servicios incluidos − coste variable de servicios adicionales − complejidad operativa atribuible
No recomiendo medir cada conversación ni convertir la hospitalidad en un cronómetro permanente. Sí considero razonable crear unidades estándar para eventos que consumen capacidad de forma repetida. Un cambio de habitación tiene un coste promedio; una cuna requiere preparación, entrega y retirada; una petición alimentaria compleja puede alterar compras y producción. La finalidad no es penalizar al huésped, sino diseñar productos, procesos y precios más honestos.
Bloque de excepciones y recuperación de servicio
La CN3 incorpora la parte que a menudo desaparece de los análisis comerciales: el coste de lo que salió mal. Una reserva puede mantener intacta su tarifa en el informe y haber requerido una compensación, una cena ofrecida, transporte alternativo, horas extraordinarias o una devolución posterior.
Registro por separado:
- Compensación monetaria. Descuento, devolución o eliminación de cargos.
- Compensación en especie. Coste variable real del servicio ofrecido, no su precio de carta.
- Recuperación operativa. Transporte, reparación urgente, limpieza extraordinaria, habitación adicional o proveedor externo.
- Fraude, impago y disputas. Pérdida realizada y costes administrativos identificables.
- Daño atribuible. Únicamente cuando la responsabilidad y el importe puedan sostenerse con criterios objetivos.
La fórmula pasa a ser:
CN3 = CN2 − compensaciones − recuperaciones operativas − fraude realizado − otros costes excepcionales
Conviene añadir un código de causa. La compensación no solo reduce margen; también aporta información para corregir mantenimiento, promesa comercial, asignación, limpieza, coordinación o política. Si el P&L se limita a señalar que una estancia fue poco rentable sin explicar el motivo, corremos el riesgo de culpar al segmento o al canal por un fallo producido por nosotros.
Bloque estratégico de capacidad, riesgo y relación
La última capa debe manejarse con prudencia porque incorpora valores menos observables. Yo la mantendría separada del resultado realizado e incluiría tres ajustes posibles:
- Desplazamiento de demanda. Diferencia entre la contribución de la reserva aceptada y la contribución esperada de la mejor demanda rechazada o no disponible. Solo tiene sentido en fechas con restricción real y evidencia suficiente.
- Presión sobre capacidad crítica. Coste estimado de utilizar un recurso escaso como habitaciones específicas, franjas de limpieza, mesas, cabinas, aparcamiento o salidas tardías. Esta lectura debe apoyarse en una comprensión realista de cuánta capacidad puede vender el hotel sin deteriorar la operación.
- Valor relacional validado. Contribución futura esperada basada en repetición, relación corporativa o potencial de recomendación demostrado. Nunca debería utilizarse una promesa genérica de fidelidad para justificar una reserva estructuralmente deficitaria.
Propongo calcular la contribución ajustada de este modo:
CN4 = CN3 − desplazamiento estimado − coste de capacidad crítica − riesgo residual + valor relacional validado
La CN4 no debería presentarse sin mostrar los ajustes que la componen. Dos hipótesis optimistas pueden convertir una estancia mediocre en una magnífica inversión sobre la pantalla. La plantilla necesita conservar el resultado observado y evitar que el entusiasmo comercial reescriba retroactivamente la economía.
Una plantilla avanzada lista para adaptar
| Bloque | Campo principal | Impulsor | Naturaleza | Momento de cierre |
|---|---|---|---|---|
| Identidad | Canal, segmento, tarifa, fechas y ocupación | Reserva | Registrado | Confirmación y check-out |
| Ingresos | Alojamiento y servicios netos | Movimiento de folio | Registrado | Check-out |
| Adquisición | Comisión y captación | Canal o campaña | Registrado o atribuido | Liquidación |
| Cobro | Comisiones, divisa y fraude | Transacción | Registrado | Liquidación bancaria |
| Reserva | Atención y modificaciones | Evento de servicio | Atribuido | Check-in |
| Habitación | Limpieza, lencería, amenities y energía | Noche, ocupante o servicio | Atribuido | Check-out |
| Servicios incluidos | Desayuno, spa, traslado o actividad | Consumo real | Registrado o atribuido | Check-out |
| Extras | Coste variable de servicios adicionales | Unidad vendida | Registrado o atribuido | Check-out |
| Excepciones | Compensaciones e incidencias | Evento | Registrado | Cierre de incidencia |
| Capacidad | Desplazamiento y presión operativa | Fecha o recurso crítico | Estimado | Revisión posterior |
| Relación | Valor futuro validado | Cliente o cuenta | Estimado | Revisión periódica |
A cada campo añadiría moneda, importe, regla de cálculo, fuente interna, fecha, responsable, nivel de confianza y observaciones. También conservaría la versión de la regla aplicada. Si en enero el coste estándar de limpieza era 16 euros y en julio pasó a 19, el histórico debe mantener la metodología correspondiente o recalcularse de forma explícita.
Ejemplo de una estancia que parecía mejor de lo que fue
Imaginemos una reserva de tres noches con 720 euros netos de alojamiento y 180 euros de consumo complementario. El ingreso neto total asciende a 900 euros. A partir de ahí reconstruimos la contribución:
| Concepto | Importe | Resultado acumulado |
|---|---|---|
| Ingreso neto de estancia | 900 € | 900 € |
| Comisión del canal | −108 € | 792 € |
| Coste de cobro | −18 € | 774 € |
| Captación atribuida | −24 € | 750 € |
| Atención y modificaciones | −14 € | 736 € de CN1 |
| Habitación, limpieza y consumos | −87 € | 649 € |
| Servicios incluidos | −42 € | 607 € |
| Coste variable de extras | −48 € | 559 € de CN2 |
| Compensación final | −25 € | 534 € de CN3 |
| Desplazamiento estimado | −90 € | 444 € |
| Presión sobre capacidad crítica | −20 € | 424 € de CN4 |
La reserva dejó 534 euros de contribución realizada y 424 euros después de los ajustes estratégicos. Ambas cifras son útiles, pero no dicen lo mismo. La CN3 permite comparar lo ejecutado; la CN4 ayuda a revisar si la aceptación fue la mejor decisión disponible en esas fechas. Si mezcláramos ambos niveles, podríamos concluir erróneamente que la operación destruyó 110 euros, cuando en realidad ese importe representa una oportunidad estimada, no una salida registrada de dinero.
También debemos leer las proporciones. La CN3 equivale al 59,3 % del ingreso neto de estancia. El coste comercial representa el 18,2 %, mientras que el consumo operativo alcanza el 19,7 %. Esas relaciones permiten comparar reservas de distinto importe sin perder la cifra absoluta. Aun así, no recomiendo gestionar únicamente porcentajes: una estancia puede presentar un margen elevado y aportar pocos euros, mientras otra puede trabajar con un porcentaje menor y generar una contribución total superior.
Del P&L esperado al P&L cerrado
Una de las aplicaciones más valiosas consiste en calcular la reserva varias veces a lo largo de su ciclo. Así podemos observar no solo el margen final, sino dónde se desvió respecto a lo que esperábamos.
- P&L esperado al confirmar. Utiliza ingresos contratados, coste comercial previsto, consumos estándar, probabilidad de cancelación, servicios incluidos y contexto de demanda. Sirve para pricing, aceptación y asignación de inventario.
- P&L provisional durante la estancia. Incorpora ocupación real, upgrades, extras, cambios, incidencias y consumo observado. Puede activar decisiones de recuperación o recomendaciones relevantes sin convertir cada interacción en una venta.
- P&L realizado tras la salida. Cierra ingresos, consumos, compensaciones y costes operativos conocidos.
- P&L conciliado. Añade liquidaciones de canal, medio de pago, devoluciones, fraude y ajustes que llegan después del check-out.
Utilizo una desviación de contribución sencilla:
Desviación de margen = CN3 realizada − CN3 esperada
Después divido esa desviación por causas: precio, canal, consumo, complejidad, compensación, modificación, servicio adicional o error de imputación. Esa explicación resulta más accionable que limitarse a etiquetar la estancia como rentable o no rentable.
El cierre necesita calendario y propietarios
Una plantilla sin proceso de cierre envejece con rapidez. El ingreso puede estar disponible al salir el huésped, mientras que la comisión definitiva, una disputa de tarjeta o la factura de un proveedor pueden llegar días después. Por eso establezco estados y plazos:
- T más 1 día. Cierre operativo inicial con folio, servicios, incidencias y compensaciones.
- T más 3 días. Validación departamental de consumos extraordinarios, devoluciones y costes externos conocidos.
- T más 10 días. Incorporación de liquidaciones comerciales y de pago disponibles.
- Cierre posterior por excepción. Actualización ante chargeback, reclamación, devolución o factura tardía significativa.
Cada bloque necesita un propietario. Revenue valida contexto de demanda y desplazamiento; Marketing, la atribución de captación; Finanzas, cobro y conciliación; Operaciones, consumos y excepciones; Reservas, complejidad previa; y los responsables de servicios, sus costes variables. La coordinación no exige que todas las personas editen la plantilla. Exige que cada definición tenga una autoridad y que los desacuerdos se resuelvan antes de convertirlos en KPI.
La información operativa de la estancia también puede aportar señales importantes, siempre que se traduzca en compromisos y eventos útiles. Un CRM operativo que coordina la estancia puede registrar peticiones, cambios e incidencias sin obligar al equipo financiero a reconstruir después toda la historia mediante correos y notas dispersas.
Los indicadores que nacen de la plantilla
Cuando existe una base consistente, el hotel puede analizar la contribución desde perspectivas mucho más útiles que el promedio general:
- Contribución neta por reserva y noche. Permite comparar duraciones, aunque debe leerse junto con el consumo total de capacidad.
- Contribución por canal, tarifa y segmento. Revela diferencias internas ocultas bajo etiquetas demasiado amplias.
- Coste comercial por euro de contribución. Mide cuánto esfuerzo de adquisición necesitamos para generar margen, no solo ingresos.
- Desviación entre margen esperado y realizado. Señala dónde fallan el modelo comercial, el forecast de consumo o la entrega operativa.
- Índice de complejidad económica. Relaciona modificaciones, peticiones, intervenciones e incidencias con la contribución obtenida.
- Porcentaje de contribución estimada. Advierte cuánto depende el resultado de hipótesis y evita otorgar la misma confianza a todas las cifras.
- Concentración de margen. Muestra qué proporción de la contribución procede de pocos segmentos, canales, fechas o clientes y permite evaluar dependencia.
- Fuga de contribución. Suma las desviaciones evitables provocadas por errores, compensaciones, promesas incumplidas, distribución incorrecta o consumo no previsto.
No convertiría todos estos indicadores en objetivos individuales. El análisis debe orientar decisiones y aprendizaje, no fabricar comportamientos defensivos. Si se premia a un departamento por reducir su coste imputado, pronto aparecerá la tentación de trasladar trabajo a otro o discutir cada incidencia. La contribución por estancia exige una mirada transversal porque el huésped consume un hotel completo, aunque el organigrama insista en dividirlo.
Una implantación progresiva protege la credibilidad
He visto iniciativas analíticas perder apoyo por intentar abarcarlo todo desde el primer día. Para evitarlo, propongo cinco etapas:
- Definir la decisión prioritaria. Puede ser comparar canales, revisar paquetes, analizar estancias de elevada complejidad o medir compensaciones. La primera versión debe responder a una pregunta económica concreta.
- Construir un P&L mínimo viable. Incluir ingreso neto, adquisición, cobro, coste estándar de habitación, servicios incluidos y compensaciones. Es preferible una base sencilla y coherente a una plantilla exhaustiva llena de estimaciones débiles.
- Validar una muestra manual. Seleccionar reservas distintas por canal, duración, tarifa y complejidad. Reconstruirlas con los departamentos permite descubrir excepciones y errores de definición antes de escalar.
- Conciliar con el resultado agregado. La suma de las reservas no coincidirá perfectamente con la cuenta contable, pero las diferencias deben explicarse mediante costes fijos, ingresos no atribuibles, tiempos de cierre y partidas fuera de alcance.
- Convertir hallazgos en decisiones. Modificar un paquete, revisar un canal, cambiar una política, ajustar un suplemento, limitar capacidad o corregir una promesa. Si después de varios meses la plantilla solo produce informes, todavía no está integrada en la administración de hoteles.
Yo empezaría con las reservas donde existe mayor probabilidad de aprendizaje: paquetes complejos, estancias con compensación, canales costosos, fechas comprimidas, clientes repetidores y productos con varios servicios incluidos. Una muestra bien elegida puede descubrir más oportunidades que procesar miles de reservas con reglas que nadie ha validado.
La plantilla tampoco debe utilizarse para clasificar huéspedes como “buenos” o “malos” según el margen de una sola visita. Una estancia puede resultar menos rentable por una avería, una promesa mal diseñada o una decisión interna. El P&L evalúa la economía de una transacción y ayuda a mejorar el sistema; no otorga permiso para reducir la hospitalidad hacia quien consume menos.
Mi recomendación final es que elijas veinte reservas cerradas y las reconstruyas con un equipo pequeño de Revenue, Finanzas y Operaciones. No busques todavía automatización ni perfección. Compara lo que creías que aportaban con lo que realmente dejaron, documenta las diferencias y selecciona las tres causas de fuga de contribución que más se repitan. Ahí suele comenzar el verdadero trabajo.
Después utiliza el aprendizaje para cambiar decisiones futuras. Ajusta un precio mínimo, rediseña un paquete, corrige una comisión, limita un servicio difícil de entregar o mejora la coordinación que está generando compensaciones. La plantilla adquiere valor cuando modifica las estrategias para hoteles, la planificación estratégica hotelera y la experiencia del cliente en hoteles, no cuando añade otra cifra al cuadro de mando.
Una reserva confirmada siempre será una pequeña promesa de ingresos. Solo después de servirla, cobrarla y cerrar sus consecuencias podremos saber cuánto negocio dejó. Si aprendes a recorrer esa distancia con disciplina, descubrirás que la rentabilidad hotelera no se decide únicamente en el presupuesto ni en la reunión de Revenue. Se construye estancia a estancia, en cientos de decisiones que por fin pueden hacerse visibles.
Este artículo termina aquí. El archivo, no.
Lead Hospitality reúne 1274 artículos publicados desde 2008: años de experiencias, decisiones y aprendizajes que puedes seguir recorriendo.
¿Qué quieres explorar ahora?
Elige una dirección y sigue leyendo según lo que necesitas resolver, aprender o cuestionar.